さて、最近はさまざまななモノ・サービスの値上げの話を耳にされることかと思います。
令和8年度税制改正では、そうした物価上昇に連動して「基礎控除等を引き上げる仕組み」が創設されました。本記事では、その内容、ポイント等について解説します。
改正内容
近年は物価上昇が続いていますが、基礎控除等が定額の場合には、物価が上昇すると控除の実質的な価値が減少して、結果として実質的な税負担が増加します。令和8年度税制改正では、こうした課題に対処するため2年ごとに、「消費者物価指数CPI(総合)」に連動して基礎控除等を引き上げることとされました。
令和8年度改正では、基礎控除額及び給与所得控除の最低保障額がそれぞれ4万円引上げられ、次のとおりとなります。
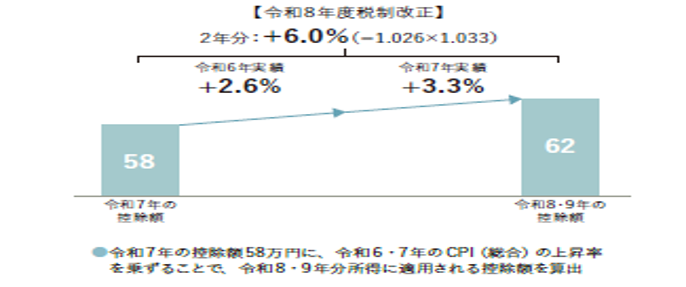
- 合計所得金額が2,350万円以下である個人の基礎控除…62万円 (改正前58万円+4万円)
- 給与所得控除の最低保障額…69万円 (改正前65万円+4万円)
【基礎控除額】

出所:財務省『令和8年度税制改正大綱』
適用時期
令和8年分以後の所得税について適用されます。
※給与等及び公的年金等の源泉徴収については、令和9年1月1日以後に支払うべき給与等又は公的年金等について適用されます。
留意点・ポイント
- 基礎控除額等は、「物価上昇に連動して2年」ごとに見直されます。
- 本改正に伴い、同一生計配偶者及び扶養親族の合計所得金額要件が62万円以下※(改正前58万円以下)に引き上げられ、その他所要の措置が行われました。
※収入が給与所得のみの場合の給与収入の目安は「136万円以下」(改正前123万円以下)です。
- 令和8年分については、本改正に伴って毎月の源泉徴収額に変動はなく、「年末調整」で適用されます。
- 令和9年以後は、毎月の源泉徴収税額が変わります。
- 個人住民税については、給与所得控除等の見直しは行われますが、基礎控除の改正は行われないため留意が必要です。
Writer
愛知県名古屋市の税理士。税務業界歴17年。四大税理士法人(東京・名古屋)で上場企業向け税務や国内税務・国際税務等に従事した他、個人事務所で中堅中小企業向け税務や相続税のご相談や申告等の実務に従事、独立開業。クラウド会計や新しいツールやテクノロジーを活用し経理の効率化を支援。著書『図解とポイントでしっかり学ぶ法人税の教科書』(清文社)、『スタートアップ企業の税金ToDoリスト』(中央経済社)ほか。